


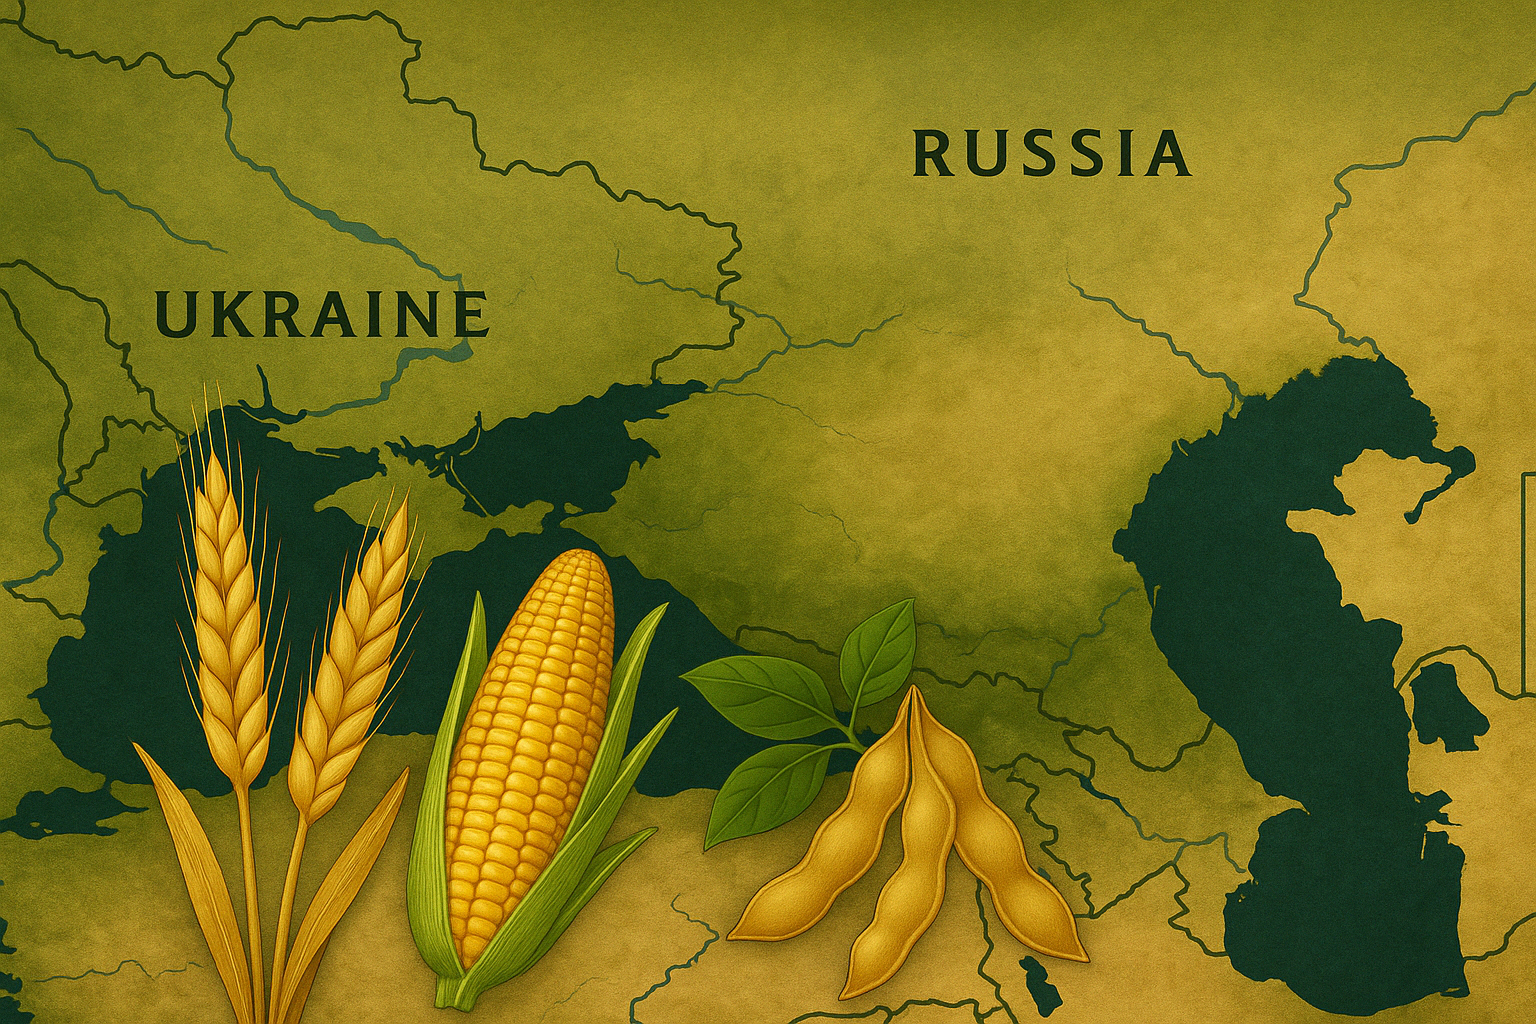
Ticari gemilere yönelik riskler, Tuna’daki taşıma sorunları ve zayıf fiziksel ticaret, lojistiği Karadeniz tahıl fiyatlamasında giderek daha belirleyici bir unsur haline getiriyor.
Karadeniz tahıl piyasası, küresel fiyat baskısı ile bölgesel lojistik risklerin aynı anda etkili olduğu bir dönemden geçiyor. ABD’de beklenen daha yüksek mısır üretimi ve Kuzey Yarımküre’de ilerleyen hasat fiyatları aşağı çekerken Avrupa Birliği’ndeki zayıf üretim ve artan ithalat ihtiyacı bölgesel piyasaya destek sağlıyor.
Karadeniz güvenliği piyasa faktörüne dönüşüyor
Bulgaristan ve Romanya kıyıları yakınlarında ticari gemilerin dron saldırılarına uğramasının ardından Avrupa Parlamentosu Karadeniz’deki güvenlik durumunu acil olarak görüştü.
Bazı Avrupa Parlamentosu üyeleri NATO’nun daha net tepki vermesi, hava sahası gözetiminin artırılması ve bölgede gerçek anlamda çalışan bir güvenlik merkezi oluşturulması çağrısında bulundu. Bulgaristan ve Romanya’ya daha güçlü Avrupa desteği verilmesi gerektiği de vurgulandı.
Tahıl ticareti açısından bu gelişmeler yükleme planlarını, sevkiyat sürelerini ve taşıma maliyetlerini doğrudan etkileyen bir risk oluşturuyor.
Limanlara yakınlık rekabet avantajı sağlıyor
Bulgaristan’ın Burgas bölgesinde buğdayın önemli bir kısmı daha önce satılmış durumda. Limana yakın üreticiler daha düşük nakliye maliyetleri sayesinde tüccarlar açısından avantaj elde etti.
Karadeniz lojistiğinin daha riskli hale geldiği bir ortamda üretim alanı ile ihracat terminali arasındaki mesafe, çiftçinin elde ettiği net fiyat üzerinde daha büyük rol oynuyor.
Tuna’daki düşük su seviyesi de lojistiği zorluyor
Kuzeybatı Bulgaristan’da Tuna Nehri’nin düşük seviyesi nehir taşımacılığını sınırlıyor. Bu nedenle ürünlerin bir kısmının deniz limanlarına taşınması gerekiyor ve bu durum tahılın lojistik maliyetini artırıyor.
Bu gelişme bölgenin yalnızca deniz yollarında değil, iç su yollarında da lojistik baskıyla karşı karşıya olduğunu gösteriyor.
Ayçiçeği ticareti zayıf kalıyor
Bulgar işleyiciler ham ayçiçeği tohumu için 470–480 euro/ton teklif ederken üreticiler 520–550 euro/ton bekliyor. Dobruca’da işleyici teslim fiyatları 480–490 euro/ton, Varna limanına teslim fiyatı ise yaklaşık 500 euro/ton seviyesinde belirtiliyor.
Alıcı ve satıcı beklentileri arasındaki fark fiziksel ticareti sınırlıyor.
Avrupa’daki mısır açığı Karadeniz bölgesini destekliyor
IGC küresel mısır fiyat endeksi %6 gerilerken ABD yakın vadeli mısır vadeli işlemleri bir ayda %10 düştü.
Ancak AB’de mısır üretiminin 1994’ten bu yana en düşük seviyede olması bekleniyor. 2026/27 sezonunda AB mısır ithalatının önceki sezondaki 19.3 milyon tondan 25 milyon tona çıkabileceği tahmin ediliyor.
Bu durum küresel fiyat düşüşünü sınırlarken Karadeniz’den Avrupa’ya uzanan ticaret koridorlarının önemini artırıyor.
Küresel arz fiyat rekabetini sertleştiriyor
ABD mısır üretimi 407.3 milyon ton olarak tahmin ediliyor. ABD Körfezi FOB mısır fiyatı 229 dolar/tona, Arjantin Up River fiyatı 213 dolar/tona ve Brezilya Paranaguá fiyatı 225 dolar/tona geriledi.
Bu fiyat ortamında Karadeniz ihracatçılarının rekabet gücü giderek daha fazla navlun, liman verimliliği ve rota güvenliğine bağlı hale geliyor.
El Niño yeni bir belirsizlik katmanı oluşturuyor
Dünya Meteoroloji Örgütü, El Niño’nun kasım veya aralık ayında zirve yapmasını ve en az şubat ayına kadar devam etmesini bekliyor. Tarımsal üretim, ticaret, altyapı ve taşıma maliyetlerinde bozulma riski fiyat oynaklığını artırabilir.
Karadeniz bölgesi için bu, hâlihazırda kırılgan olan lojistik yapı üzerine eklenen yeni bir dış risk oluşturuyor.